JAK SNÍŽIT STRES PŘI INVESTOVÁNÍ NA MINIMUM
Říká se, že investování není o jistotách, ale o příležitostech. To ovšem neznamená, že bez žaludečního vředu žádného úspěchu nedosáhnete. Pokud totiž při investování zažíváte stres, tak ho pravděpodobně způsobuje jeden z následujících pěti faktorů. Pokud vás zajímá, které to jsou a hlavně jak je odbourat, čtěte dál.
V souvislosti s investováním jste už nejspíš slyšeli, že jedním z největších zdrojů stresu jsou netrpělivost a chamtivost. To je sice pravda, ale práce s emocemi jako takovými je poměrně běh na dlouhou trať. My se proto v následujících minutách zaměříme na důvody, kvůli kterým právě emoce dostávají zabrat a budeme se soustředit na praktická řešení, která budete moct aplikovat v podstatě bezprostředně po dočtení tohoto článku a díky kterým dokážete stres při investování snížit na pro sebe přijatelné minimum.
Vycházet přitom budeme z čerstvého průzkumu od finanční společnosti Revolut, který jsem dostala exkluzivně k dispozici a za což velmi děkuji a taky z aktuálních dat Asociace pro kapitálový trh. A pak taky z mých zkušeností ze spoluprací s ženami a muži, kteří se na mě za poslední roky obrátili v rámci projektu Úspěšná investorka.
A než se do toho pustíme, tak ještě jedna krátká informace – na webu uspesnainvestorka.cz si můžete vyzkoušet nový kvíz, díky kterému poznáte typ svojí finanční osobnosti. S výsledkem, který se vám zobrazí hned po zodpovězení sedmi rychlých otázek, získáte tipy, jak nejlépe využít své silné stránky, které ve vztahu k penězům máte a taky jak se vyhnout největším finančním pastem, které vašemu typu finanční osobnosti nejčastěji hrozí. Kvíz najdete ZDE, takže si ho určitě vyzkoušejte, těch dvou minut času rozhodně nebudete litovat.
A teď už zpátky k dnešnímu tématu.
1 Zahlcení
Prvním faktorem, který do investování přináší stres, je zahlcení. Tohle je věc, kterou můžete vnímat na více frontách, nejen v investování. V dnešní době je všude okolo nás spousta vjemů, které více či méně agresivně soupeří o naši pozornost a netýká se to jen informací a zpráv z akciových trhů, ale už i samotných základních nástrojů, které používáme. Statistiky ukazují, že šest z deseti lidí dnes používá hned několik různých finančních aplikací. Jenže tahle roztříštěnost se pro 38 % z nich stává obrovskou překážkou k investování. Pětina dotázaných dokonce uvedla, že kvůli tomu paradoxně ve výsledku nemají vůbec jasný přehled o tom, kolik si vlastně můžou dovolit odložit a investovat. Když máte totiž peníze rozházené na X místech, v každé aplikaci jiné rozhraní, někdy duplicitní funkce a neustále něco řešíte, mozek to vyhodnocuje jako zátěž. A kde je zátěž, tam vzniká stres.
ŘEŠENÍ: Řešením je finanční a investiční minimalismus. Takže lékem na tohle zahlcení není přidávat další aplikace, ale naopak extrémně zjednodušit systém. To znamená udělat si v první řadě pořádek a sjednotit si finance na nezbytné minimum. Úplně přirozeně si vystačíte s tím nejnutnějším – běžným účtem na provoz, spořicím účtem na rezervu a jedním prověřeným, stabilním brokerem na investice. Tečka. Víc pro úspěšný management svých financí a investic zkrátka nepotřebujete.
A druhým stejně účinným řešením je smazat z telefonu investiční aplikace, které vás nutí kontrolovat portfolio třikrát denně. Míň aplikací, méně notifikací, méně informací rovná se čistá hlava, která ve výsledku přináší i nejlepší výsledky.
2 Chybějící rezerva
Druhým a dost možná nejčastějším spouštěčem obrovského stresu je situace, kdy člověk investuje peníze, které by vlastně vůbec investovat neměl. Že to není jen tak nějaký teoretický předpoklad, ukazují i čísla z průzkumů. Celých 26 % Čechů označuje za svou vůbec největší finanční chybu to, že neměli vytvořenou finanční rezervu pro nečekané situace. A 13 % lidí uvedlo, že nejzásadnější finanční lekce, jakou si kdy prošli, byla, když jim před výplatou prostě došly peníze. S rezervou se současně pojí jeden z největších omylů, kterému lidé věří a sice, že rezerva je otázkou výše příjmů. Mnozí jsou přesvědčení o tom, že se rezerva vytvoří sama až ve chvíli, kdy budou vydělávat víc. Jenže takhle to nefunguje.
Rezerva není o výši příjmu, ale o mindsetu a systému hospodaření. Mimochodem odbočka k mindsetu, když se podíváte na jednu z posledních zpráv Asociace pro kapitálový trh, která se zaměřila na investování bohatých Čechů, tak si tam můžete všimnout nenápadné ale mimořádně důležité formulace: „(Bohatí Češi)…velmi dobře rozumí základním pravidlům, jak zachovat a zvýšit reálnou hodnotu svého finančního majetku. Většinu svých finančních prostředků úspěšně investují…“. Všimněte si hlavně toho, že investují většinu svých finančních prostředků – nepíše se tam o tom, že investují to, co jim zbyde.Každopádně zpátky k rezervě.
ŘEŠENÍ: Řešením, jak odbourat tento zcela zbytečný psychický tlak a zároveň se vyvarovat rizika, že člověk bude muset prodat svoji investici předčasně v nejméně vhodný okamžik kvůli neočekávaným výdajům, je, rezervu si postupně vytvořit. Platí tady totiž logická posloupnost: Nejdřív rezerva, potom investice. Ideálně ve výši 3-6 měsíčních výdajů. Takže pokud je toto i vaším stresovým faktorem, dobrý začátek pro rezervu je oddělený spořicí účet s co nejvyšším úrokem. Záměrně říkám s co nejvyšším úrokem, protože i v tomto jsme my Češi dost strnulí – údajně 60 % českých spotřebitelů nikdy nezměnilo banku kvůli lepšímu zhodnocení.
3 Rizikový profil
Třetím obrovským zdrojem stresu je nesoulad mezi tím, jaké investice si vybíráme a tím, jaká je naše reálná emoční odolnost. Data ukazují, že pro tři z deseti Čechů je vnímané riziko stále tou největší překážkou v investování. S tím se pak pojí jednak strach ze ztráty peněz, ale taky obavy z neznáma. Na jedné straně tak stojí ti, kdo se nechají zlákat příliš rizikovou strategií, která není v souladu s jejich povahou a pak kvůli každému výkyvu na trzích v noci nespí.
A na druhé straně pak existuje neméně stresující opačný extrém, o kterém se moc nemluví. Člověk zvolí záměrně příliš konzervativní investiční nástroj, jenže si brzy všimne toho, že takové zhodnocení vůbec nepostupuje k naplnění jeho finanční vize, nemluvě třeba o samotném pokrytí inflace. Majetek pak nenápadně ztrácí na hodnotě a z plánů na dřívější odchod do důchodu nebo nabytí finanční nezávislosti se stávají jen frustrující nesplněná přání.
Stres tak primárně nevychází z trhu jako takového, ale z toho, že investujeme v rozporu se svojí povahou, nebo naopak v rozporu s reálnými potřebami svých finančních cílů.
ŘEŠENÍ: Nejefektivnějším řešením je v tomto případě upřímnost k sobě samým a vědět, na čem jste. To znamená, otevřeně si říct, jaké riziko mi ještě stojí za to podstoupit. A taky si zcela pragmaticky spočítat, jestli zvolená cesta vede k vytyčenému cíli. Pokud ano, pokračujte. Pokud ne, tak je obvykle k dispozici víc možností, které se dají upravit nebo změnit, tak, abyste byli ve finále spokojení jak s výsledkem tak i s cestou.
Tohle je jeden z mnoha přínosů nového kurzu Základ úspěchu, do kterého se můžete pustit – dokázat si nastavit vlastní investiční strategii, ale taky svůj osobní rizikový profil. Tak, abyste si dokázali vytvořit portfolio, které bude odpovídat vašim očekáváním, životnímu stylu a vnitřnímu klidu. Více o kurzu se dozvíte ZDE.
4 Málo peněz
Čtvrtým důvodem ke stresu bývá pocit, že na investování nemáte dost peněz nebo přesvědčení, že s malými částkami nemá smysl vůbec začínat. Spousta lidí stále věří, že vstup do světa investic vyžaduje statisícové částky. Přitom realita ukazuje úplně jiný příběh. Z dat, která získal Revolut v rámci celé Evropské unie vyplývá, že medián prvního vkladu nového investora vychází na pouhých 18 Eur – což je v přepočtu zhruba 450 Kč. To jasně ukazuje, že drtivá většina lidí, nejen tady u nás v Česku, dnes začíná s naprosto dostupnými, drobnými částkami.
Tento zažitý mýtus navíc často souvisí s tím, jak máme nastavené priority v péči o svoje peníze. Čeští respondenti totiž v průzkumu uvedli, že největší bariéry nevnímají v investování jako takovém, ale ve třech stěžejních a na první pohled nenápadných oblastech: ve finančním plánování, dlouhodobých návycích spoření a sestavování běžného rozpočtu. Takže ve chvíli, kdy člověk nemá o svých penězích dostatečný přehled a neplánuje s nimi do budoucna, tak snadno podlehne dojmu, že na investování nic nezbývá.
ŘEŠENÍ: Klíčem k úspěchu tady není čekat na až někdy budu vydělávat víc, ale pracovat s tím, co je k dispozici už teď. To znamená vzít odvahu do hrsti a podívat se na to, kolik vydělávám versus kolik utrácím. A jakou částku můžu investovat právě teď. Ať už je to tisícovka nebo pětistovka, nejste v tomto limitovaní, protože brokeři čím dál víc přizpůsobují svoji nabídku tak, aby svým klientům umožnili mikroinvestování, tedy investování malých částek.
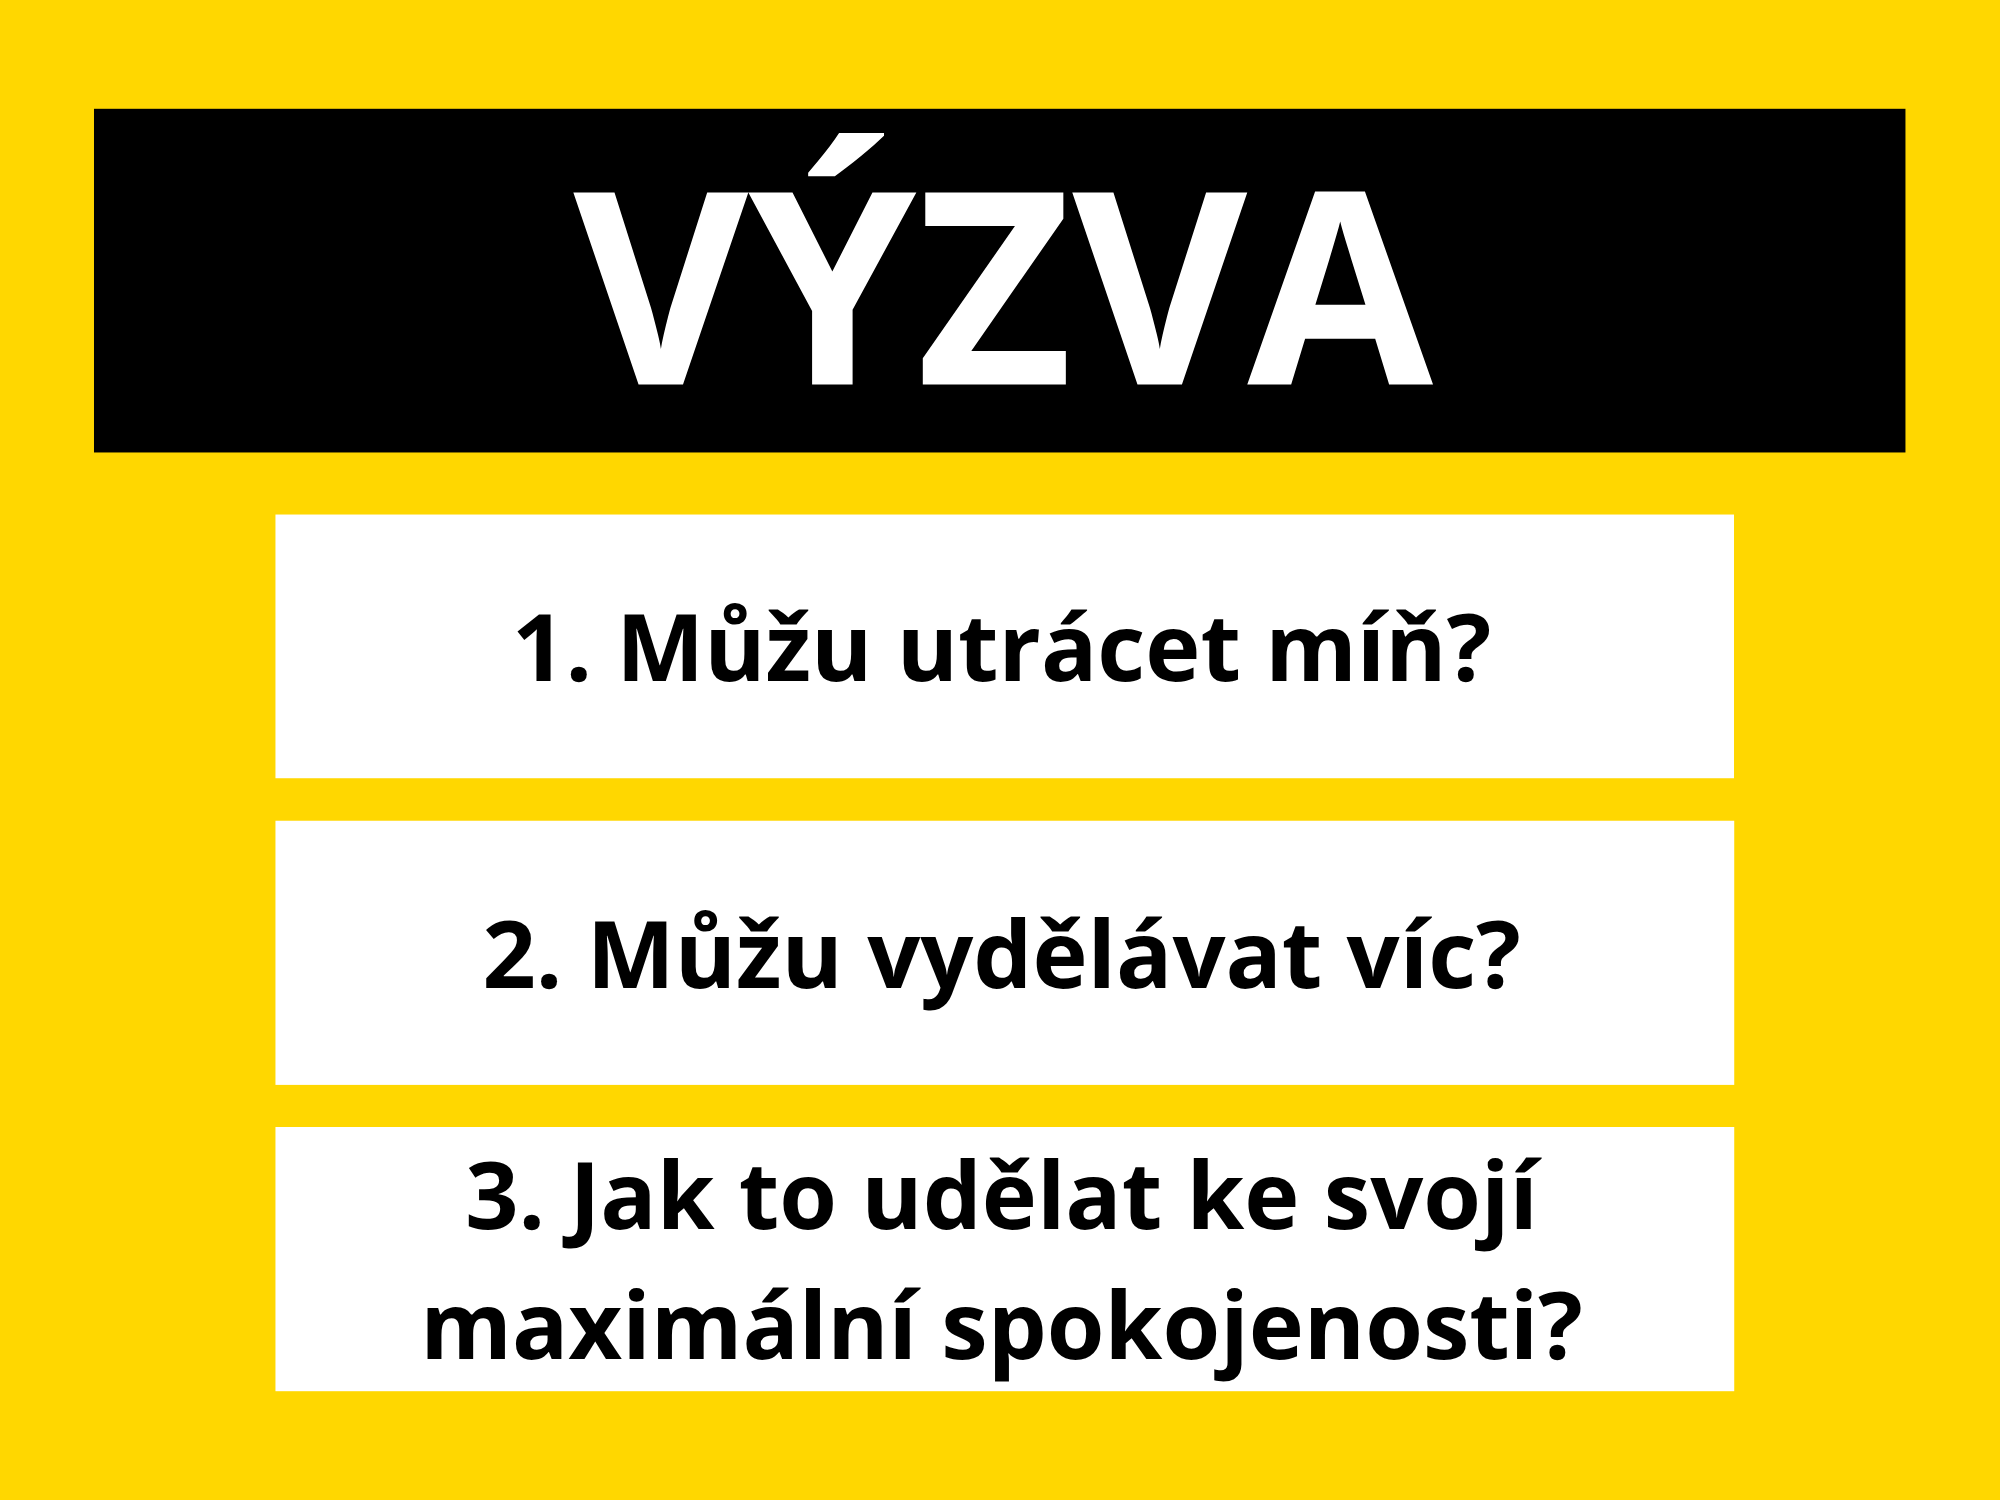
A pokud budete chtít peníze na investování navýšit, tak nezbývá než se postavit čelem výzvě a položit si tři stěžejní otázky: První – Můžu utrácet míň? Druhá snad ještě důležitější: Můžu vydělávat víc? A třetí, jak to udělat ke svojí maximální spokojenosti? Protože osekat výdaje na krev, nebo si vzít druhou práci a zdravotně se zhuntovat, není umění a dlouhodobě to stejně nefunguje. Na druhou stranu něco jako duhový work-life balance údajně taky neexistuje. 100% se dá ale dojít k uspořádání, které bude respektovat vaše osobní hranice a hodnoty, bude vám přinášet dobrý pocit a posouvat vás dopředu bez zbytečných obětí.
5 Nedostatek znalostí
Pátým a posledním velkým zdrojem stresu je pocit, že nevíte dost. Tohle je stres, se kterým bojoval už i Sokrates, když řekl: Vím, že nic nevím. Ale zpátky do současnosti. Statistiky ukazují, že nedostatek znalostí označuje za bariéru při investování 27 % lidí. Ještě zajímavější – a dalo by se říct docela alarmující – jsou ale čísla týkající se informovanosti o inflaci. Údajně víc než čtyři z deseti Čechů si nesprávně vyhodnocují to, jaký vliv má inflace na zhodnocení jejich peněz. Když se na to podíváme detailněji, tak 22 % lidí vůbec neví nebo si není jistých, jak se úrokové sazby třeba na spořicím účtu vztahují k inflaci. A dalších 20 % se mylně domnívá, že úrokové sazby a inflace jsou vlastně úplně stejné.
ŘEŠENÍ: I tenhle zdroj stresu ale má svoje řešení. Pro začátek je dobré si uvědomit, že nemusíte vědět všechno hned, všechno má svůj vývoj a je zcela přirozené sbírat informace i zkušenosti postupně. Tak trochu se tady oklikou dostáváme zpátky k prvnímu bodu. Velmi často ke mně přichází lidé, kteří jsou zahlcení nejrůznějšími doporučeními do čeho všeho by měli investovat, hlavně aby diverzifikovali. A je jasné, že jakmile se pustíte do hromady investičních nástrojů nebo do více akciových odvětví najednou, tak vás to úplně pohltí a semele.
Pokud vás to tedy láká více směry, vyberte si pro začátek maximálně dva prioritní a těm věnujte plnou pozornost. Budete mít mnohem vyšší pravděpodobnost úspěchu, než když svoji pozornost rozdělíte do deseti oblastí, kterým ale budete rozumět jen na 10 %. I skladba portfolia se časem mění, protože za rok za dva se rozhodujete na základě dalších nových znalostí a zkušeností, i třeba na základě jiné životní situace. Takže sbírejte informace, sbírejte znalosti, ale buďte na sebe hodní, protože vaše dnešní já bude vždycky vědět o něco víc než to včerejší.
A jsme na konci. Investování bez stresu neznamená, že vidíte do budoucnosti a znáte odpovědi na všechno. Znamená to, že máte jasno ve svých prioritách, máte jednoduchý a přehledný systém, rezervu, která vás podrží, a strategii, která sedí vaší povaze. Pokud se vám článek líbil, budete skvělí, když ho podpoříte sdílením. A nezapomeňte si zakliknout odběr (ZDE na konci stránky), ať vám neuteče ani příští nejnovější článek. Já se s vámi pro dnešek loučím, děkuji vám za pozornost a budu se těšit zase příště.

 9 JEDNODUCHÝCH ZMĚN, KTERÉ POSUNOU VAŠE INVESTOVÁNÍ NA NOVÝ LEVEL
Většina investorů si dělá investování mnohem složitější, než ve skutečnosti je. To,…
 JAK NEPŘICHÁZET O PENÍZE PŘI INVESTOVÁNÍ
Převody měn, poplatky, daně – to jsou jen některé z nejčastějších kanálů, kterými…
 RIZIKA ETF A PASIVNÍHO INVESTOVÁNÍ - A JAK JE PRAKTICKY ELIMINOVAT
Pasivní investování slibuje zhodnocení bez práce a vysokých poplatků. To s sebou…